
Mon Epargne Salariale
- Évaluation
- 4,7
- Téléchargements
- 1.00M
- Classification du contenu
- PEGI 3
Mon Epargne Salariale - Captures d'écran
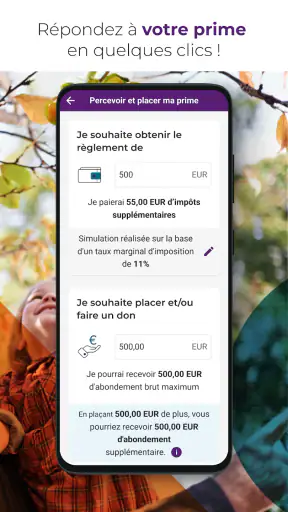
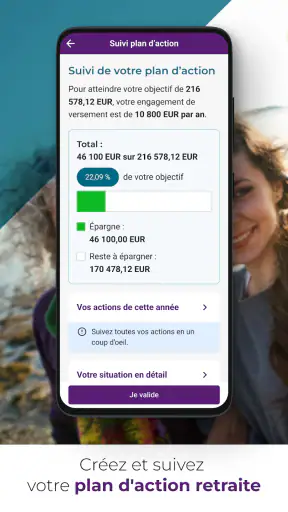
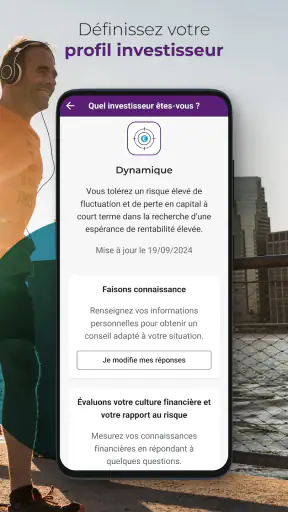
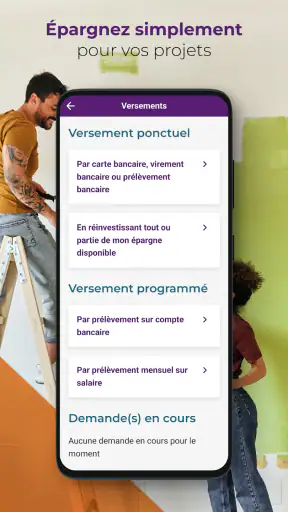
Avantages
- Consultation centralisée de plusieurs dispositifs d’épargne salariale.
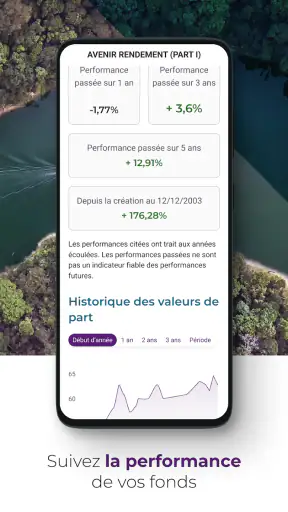
- Suivi de la performance et de la valeur des placements.
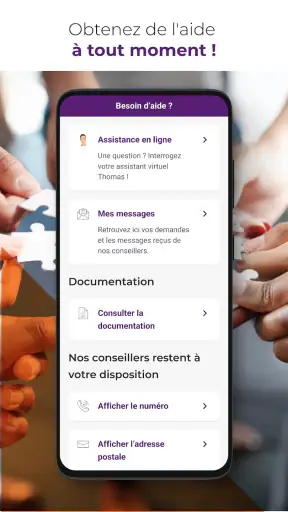
- Accès pratique aux documents et relevés depuis le mobile.
- Interface généralement claire pour les opérations courantes.
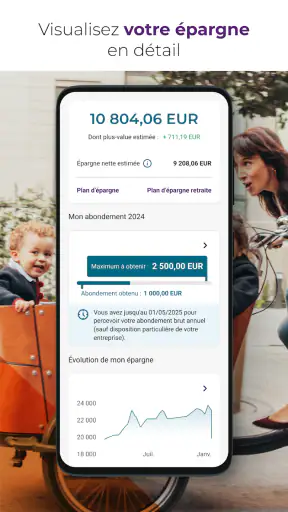
- Informations utiles sur les versements et l’épargne disponible.
Inconvénients
- Fonctionnalités limitées selon l’entreprise et les contrats proposés.
- Certaines opérations nécessitent encore une validation ou un délai.
- Navigation parfois moins intuitive dans les rubriques détaillées.
- Les performances affichées peuvent varier selon les mises à jour.
- Une connexion stable est nécessaire pour consulter les données.
Mon Epargne Salariale - Description
- Nom de l'application
- Mon Epargne Salariale
- Nom du package
- com.mootwin.natixis
- Développeur
- Natixis Interépargne
- Catégorie
- Finance
- Dernière mise à jour
- 10 juin 2011
- Version
- 3.148.4
Gérer une épargne liée à son emploi n’a rien de très amusant, surtout quand on doit retrouver un relevé, vérifier un versement ou comprendre pourquoi une somme n’est pas encore disponible. J’ai utilisé Mon Epargne Salariale dans cette logique très concrète : ouvrir l’application, faire le point rapidement, puis éviter de remettre la démarche à plus tard. Développée par Natixis Interépargne, cette application de finance vise précisément le suivi de l’épargne entreprise sur mobile.
Mon impression générale est positive, à condition de savoir ce qu’on attend d’elle. Ce n’est pas une application bancaire destinée à centraliser tous ses comptes, ni un outil de placement indépendant permettant de choisir librement n’importe quel produit. Son intérêt repose plutôt sur l’accès pratique à son dispositif d’épargne salariale, avec une consultation plus directe que les démarches effectuées uniquement depuis un ordinateur ou des documents papier.
Elle est gratuite et classée PEGI 3, ce qui correspond à une application financière accessible sans restriction d’âge particulière dans son classement. Sa présence est importante, avec plus d’un million d’installations et une moyenne de 4,7 obtenue auprès d’environ 26 000 évaluations. Ces chiffres ne remplacent pas une expérience personnelle, mais ils montrent que l’outil répond à un besoin courant chez les salariés concernés.
La méthode la plus simple pour prendre l’application en main
Commencer par une consultation courte et régulière
La première erreur serait de vouloir tout comprendre dès la première ouverture. Pour moi, le meilleur point de départ consiste à traiter l’application comme un tableau de bord : se connecter, regarder la situation générale, vérifier les mouvements récents, puis refermer si aucune action n’est nécessaire. Cette habitude évite de confondre consultation et décision financière.
Dans un usage quotidien, je conseille de distinguer trois questions. Quelle somme apparaît actuellement ? Quelles opérations ont récemment modifié cette situation ? Et y a-t-il une action à effectuer, comme un choix ou une demande liée à son épargne ? Cette séparation est utile, car le montant visible n’explique pas toujours à lui seul l’origine d’une variation.
Pour quelqu’un qui reçoit une participation, un intéressement ou un versement associé à son entreprise, l’application devient surtout un point de contrôle. On peut vérifier que l’on a bien retrouvé son espace et prendre le temps de lire les informations affichées avant de choisir quoi que ce soit. Je préfère cette approche posée à une décision prise rapidement depuis une notification ou un message reçu au travail.
Un scénario réaliste au moment d’un versement
Imaginez que votre entreprise annonce un nouveau versement. Au lieu de chercher immédiatement une réponse dans plusieurs courriels, vous ouvrez Mon Epargne Salariale pour consulter votre espace. Vous observez d’abord la situation globale, puis vous regardez les mouvements associés à la période concernée. Si une option vous est proposée, vous pouvez prendre connaissance des éléments affichés avant de décider.
Le détail important est de ne pas considérer l’application comme une simple calculatrice. Elle sert à accéder à votre épargne entreprise et à suivre les informations disponibles dans votre espace. Pour comparer des choix, j’utilise plutôt une note personnelle où j’inscris la question à résoudre, la date limite indiquée dans les documents reçus et les conséquences que je veux vérifier. Cela réduit le risque de cliquer machinalement sur une option mal comprise.
Cette méthode est particulièrement utile quand on ne consulte son épargne que quelques fois par an. Une visite rare peut donner envie de tout parcourir en même temps, alors qu’un contrôle en deux temps est plus fiable : d’abord comprendre ce qui a changé, ensuite examiner l’action éventuellement proposée.
Ce que l’application apporte face aux habitudes classiques
L’alternative habituelle consiste à se connecter depuis un navigateur, à retrouver ses identifiants dans un gestionnaire de mots de passe, puis à parcourir un espace parfois moins confortable sur un petit écran. Une autre méthode consiste à conserver des relevés dans ses courriels ou dans un dossier, mais ces documents ne donnent pas toujours une vision aussi immédiate de la situation actuelle.
Sur mobile, l’avantage est donc moins spectaculaire que pratique. Le téléphone est déjà à portée de main, ce qui facilite une vérification rapide après une information de l’employeur ou avant un rendez-vous avec sa banque. En revanche, pour étudier longuement des documents, comparer plusieurs périodes ou conserver une trace détaillée, un ordinateur et un dossier personnel restent souvent plus adaptés.
Mon conseil principal est de faire de l’application un outil de suivi, pas un substitut à la compréhension des règles de votre épargne. Les conditions de disponibilité, les choix proposés et la fiscalité doivent être lus dans les informations qui accompagnent votre dispositif. L’application rend l’accès plus simple, mais elle ne transforme pas une décision financière en décision automatique.
Les réglages et habitudes qui font gagner du temps
Vérifier l’accès avant d’en avoir besoin
Le réglage le plus utile n’est pas forcément spectaculaire : c’est la préparation de l’accès. Je recommande de vérifier que l’application est bien installée, que l’on sait comment retrouver ses identifiants et que l’on peut se connecter sans devoir résoudre un problème au moment où une échéance approche. Cette vérification est à faire tranquillement, plutôt que le jour où l’on reçoit une demande urgente.
La version actuelle est la 3.148.4 et l’application fonctionne à partir d’Android 7.0. Cela la rend compatible avec de nombreux appareils encore utilisés, mais je conseille tout de même de maintenir son téléphone et l’application dans un état raisonnablement à jour. Une application financière n’est pas l’endroit où je prendrais le risque de conserver un environnement abandonné pendant longtemps.
Je fais aussi attention au téléphone utilisé. Si plusieurs personnes se servent du même appareil, je préfère éviter de laisser une session ouverte. Sur un téléphone personnel, le verrouillage de l’appareil et un code difficile à deviner sont des précautions élémentaires. Elles ne sont pas propres à Mon Epargne Salariale, mais elles prennent une importance particulière lorsqu’une application donne accès à des informations financières.
Organiser les consultations au lieu de multiplier les ouvertures
Une bonne routine peut être très simple : une consultation après une communication importante de l’employeur, une autre lorsque l’on reçoit un relevé, puis une vérification après une opération attendue. L’objectif n’est pas de regarder son épargne chaque matin. Une fréquence excessive ajoute surtout de l’anxiété et ne change pas les opérations disponibles.
Pour ne pas perdre le fil, je note dans un carnet ou une application de notes la date de la dernière consultation, la question que je voulais vérifier et l’action éventuellement réalisée. Ce petit historique personnel compense une limite fréquente des applications financières : elles montrent une situation, mais ne se souviennent pas forcément de la raison pour laquelle vous l’avez consultée.
Cette organisation est aussi pratique lorsque l’on change d’employeur. Je sépare les informations de chaque dispositif et je conserve les documents importants dans un emplacement distinct. L’application reste utile pour l’accès associé, mais mon suivi personnel m’aide à ne pas mélanger les anciens relevés, les nouveaux versements et les décisions prises à des moments différents.
Lire les écrans dans le bon ordre
Quand je consulte l’application, je commence par l’ensemble avant de descendre dans les détails. Ensuite, je cherche les mouvements ou les informations qui expliquent une évolution. Enfin, je regarde les actions possibles. Cet ordre évite de prendre une décision en se basant sur une seule ligne ou sur un montant isolé.
Je prête aussi attention aux mots qui indiquent une différence entre une somme affichée et une somme immédiatement utilisable. Dans l’épargne salariale, la disponibilité ne se résume pas toujours à ce que l’on voit au premier écran. Si une formulation me paraît ambiguë, je préfère la relire et consulter le document explicatif correspondant plutôt que d’interpréter trop vite.
Cette façon de procéder est l’un des vrais avantages d’un usage expérimenté : on ne cherche pas seulement à trouver un chiffre, on cherche à comprendre son contexte. L’application facilite la navigation, mais la qualité de la décision dépend encore de la lecture de l’utilisateur.
Les raccourcis utiles pour un usage plus efficace
Préparer une liste de contrôle personnelle
Après plusieurs consultations, je me suis rendu compte qu’une petite liste de contrôle était plus efficace que de parcourir tous les écrans au hasard. Elle tient en quelques points : situation actuelle, dernier mouvement, opération en attente, document à lire et prochaine date à surveiller. Cette liste est adaptée à Mon Epargne Salariale parce qu’elle correspond au cycle réel d’une épargne entreprise, qui reste souvent inactive entre deux événements.
Je ne cherche pas à mémoriser chaque intitulé. Je note plutôt ce que je veux confirmer. Par exemple : « le versement annoncé apparaît-il ? », « une action est-elle encore nécessaire ? » ou « dois-je conserver le relevé ? ». Avec une question précise, la consultation devient plus courte et je réduis le risque de confondre une information générale avec une instruction personnelle.
Utiliser le téléphone comme poste de vérification
Le mobile est particulièrement efficace pour les contrôles rapides. Je peux vérifier une information pendant une pause, retrouver une donnée avant un échange avec mon conseiller ou confirmer que j’ai bien effectué une démarche. Pour une lecture approfondie, je bascule ensuite vers un écran plus grand ou vers les documents associés.
Cette distinction entre vérification et analyse est importante. L’application est plus pratique qu’un classeur pour savoir où en est son espace, mais un classeur numérique ou un ordinateur peut être meilleur pour comparer plusieurs relevés. Vouloir faire toute son analyse financière sur le téléphone risque de rendre la lecture moins confortable, surtout si les documents contiennent beaucoup de détails.
Éviter les décisions prises sous pression
Un raccourci n’est pas forcément une action plus rapide. Le meilleur raccourci consiste parfois à fermer l’application après avoir relevé l’information importante, puis à revenir plus tard avec les documents nécessaires. C’est une bonne règle lorsqu’un choix concerne la destination d’une somme, une disponibilité ou une modification de son épargne.
Je conseille aussi de vérifier que l’on agit dans le bon espace avant de confirmer. Cette précaution est pertinente pour les personnes ayant plusieurs dispositifs successifs ou plusieurs comptes associés à leur parcours professionnel. Une interface claire ne supprime pas le risque humain : on peut toujours lire trop vite, sélectionner la mauvaise ligne ou croire qu’une consultation équivaut à une validation.
Ce que les utilisateurs expérimentés font différemment
Les utilisateurs réguliers ne consultent pas forcément plus souvent ; ils consultent mieux. Ils arrivent avec une question, vérifient les mouvements pertinents, enregistrent les documents qu’ils veulent conserver et notent la prochaine étape. Ils savent également quand quitter l’application pour chercher une explication dans les conditions du dispositif ou demander un éclaircissement à leur employeur.
Un autre réflexe utile consiste à comparer les informations affichées avec ses propres archives, sans attendre qu’un problème apparaisse. Cela permet de repérer plus tôt une opération inattendue ou une différence de compréhension. Je ne vois pas cette vérification comme une défiance envers l’application, mais comme une discipline saine pour tout outil financier.
Les limites à connaître avant de lui confier son suivi
Une application spécialisée, pas une banque complète
La principale limite est aussi son positionnement. Mon Epargne Salariale est conçue pour l’épargne entreprise de Natixis Interépargne, pas pour remplacer une application bancaire générale. Si vous cherchez à suivre votre compte courant, vos cartes, vos dépenses quotidiennes, vos crédits et vos placements externes au même endroit, cette application ne sera pas suffisante.
Dans ce cas, une application bancaire ou un agrégateur financier sera plus pratique pour la vue d’ensemble. En revanche, ces outils généralistes ne sont pas nécessairement le meilleur endroit pour suivre les détails propres à l’épargne salariale. Je préfère donc les utiliser en complément plutôt que de demander à l’un de remplacer complètement l’autre.
Le confort mobile ne remplace pas les explications contractuelles
Une interface mobile peut rendre une information plus accessible, mais elle ne simplifie pas forcément toutes les notions liées à l’épargne entreprise. Les termes, les délais et les conditions demandent parfois une lecture attentive. Si vous débutez, prenez le temps de comprendre la différence entre consulter une somme, choisir une orientation et demander une opération.
Pour les décisions importantes, je garde une copie des documents et je note la raison de mon choix. Cette habitude est plus utile qu’une simple capture d’écran, car elle permet de retrouver le contexte plusieurs mois plus tard. Elle aide aussi à expliquer sa situation à un conseiller ou au service compétent si une question apparaît.
Les situations où je choisirais une autre solution
Je ne recommanderais pas Mon Epargne Salariale comme unique outil à une personne qui veut construire un budget mensuel complet ou analyser l’ensemble de son patrimoine. Elle répond à un besoin précis. De même, si vous préférez travailler sur un grand écran, imprimer des documents ou comparer plusieurs années côte à côte, le portail web et vos archives personnelles seront probablement plus confortables.
Je serais également prudent pour un utilisateur qui refuse toute démarche de vérification. Une application financière demande de contrôler les informations avant de confirmer une opération. Elle ne doit pas être utilisée comme une boîte noire où l’on appuie sur le bouton le plus visible sans lire les conditions.
Une adoption facilitée par sa maturité
L’application est disponible depuis le 10 juin 2011, ce qui lui donne une certaine ancienneté dans le paysage des outils d’épargne salariale. Sa version actuelle montre qu’elle continue d’évoluer, même si l’expérience dépendra toujours du téléphone, de la connexion et du dispositif auquel votre espace est rattaché.
Son prix gratuit est un avantage évident pour un salarié qui veut simplement accéder à son épargne sans ajouter un coût à son suivi. Je ne confonds toutefois pas gratuité et absence d’enjeu : les choix effectués dans l’application peuvent concerner de l’argent réel, et ils méritent la même attention que ceux réalisés depuis un ordinateur.
Mon verdict après une utilisation méthodique
Mon Epargne Salariale est une bonne application de consultation et de suivi pour les salariés qui veulent garder leur épargne entreprise à portée de main. Je l’apprécie surtout lorsqu’elle est utilisée avec une routine claire : ouvrir pour répondre à une question, vérifier les mouvements, lire les informations importantes et conserver une trace de la démarche.
Elle convient très bien à la personne qui reçoit occasionnellement une information de son employeur et veut éviter de chercher longtemps son espace. Elle est aussi utile à l’utilisateur plus expérimenté qui suit plusieurs événements dans l’année et qui a besoin d’un accès mobile rapide. La note moyenne de 4,7 et son adoption par plus d’un million d’utilisateurs vont dans le sens d’un outil apprécié, même si chaque situation personnelle reste différente.
Je la recommande moins comme solution unique à quelqu’un qui souhaite piloter toute sa vie financière depuis une seule interface. Dans ce cas, il faut l’associer à une application bancaire, à un outil de budget ou à un classement personnel des documents. Cette combinaison est plus réaliste que de chercher une application spécialisée capable de tout faire.
Au final, sa force n’est pas de rendre l’épargne salariale spectaculaire. Elle la rend plus accessible, plus facile à vérifier et moins dépendante d’un ordinateur. En adoptant quelques habitudes simples — consulter avec une question précise, distinguer montant et disponibilité, conserver ses documents et éviter les décisions précipitées — on en tire beaucoup plus qu’en l’utilisant seulement lorsqu’un message nous y pousse.
Pour moi, c’est donc un outil pratique, sérieux et ciblé, à condition de respecter ses limites. Si votre objectif est de suivre l’épargne entreprise gérée par Natixis Interépargne, l’installation gratuite vaut le détour. Si vous cherchez une banque mobile complète ou un conseiller automatisé pour toutes vos décisions, mieux vaut regarder ailleurs et garder cette application pour le rôle qu’elle remplit le mieux.
FAQ
Qu’est-ce que l’application Mon Épargne Salariale et à qui s’adresse-t-elle ?
Mon Épargne Salariale est une application mobile destinée aux salariés dont l’entreprise propose un dispositif d’épargne salariale, comme un plan d’épargne entreprise (PEE) ou un plan d’épargne retraite collectif (PER collectif). Elle permet généralement de consulter ses avoirs, suivre les opérations, visualiser les performances et accéder aux informations liées à son épargne depuis un smartphone ou une tablette.
Quelles opérations peut-on effectuer avec Mon Épargne Salariale ?
L’application permet principalement de consulter le solde de ses comptes, le détail des placements et l’évolution de l’épargne. Selon les droits accordés par l’employeur et le gestionnaire, il est également possible d’effectuer certains arbitrages, de modifier la répartition des versements, de demander un remboursement ou de suivre une opération en cours. Les fonctionnalités disponibles peuvent donc varier selon le contrat.
Comment se connecter à Mon Épargne Salariale pour la première fois ?
Lors de la première connexion, il faut généralement utiliser les identifiants transmis par l’organisme gestionnaire ou créer un accès à partir de ses informations personnelles. Une adresse e-mail ou un numéro de téléphone peut être demandé pour recevoir un code de vérification. Pour protéger le compte, l’application peut aussi proposer une connexion biométrique, comme l’empreinte digitale ou la reconnaissance faciale.
Mes données et mes opérations sont-elles protégées dans l’application ?
Mon Épargne Salariale traite des informations financières et personnelles, la sécurité de l’accès est donc essentielle. Il est recommandé d’utiliser la dernière version de l’application, un mot de passe unique et un appareil protégé par un code ou une biométrie. Évitez également de vous connecter sur un réseau Wi-Fi public et ne communiquez jamais vos codes de validation à un tiers.
L’application permet-elle de demander le déblocage de l’épargne salariale ?
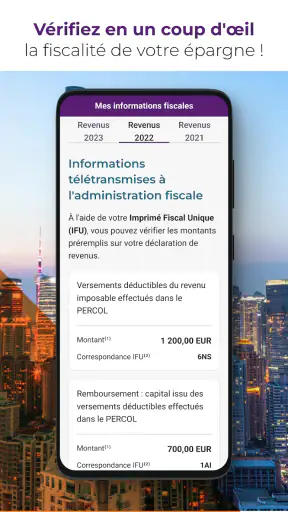
Selon le dispositif détenu, les règles applicables et les fonctionnalités proposées par le gestionnaire, l’application peut permettre de consulter les conditions de déblocage et de transmettre une demande en ligne. Tous les motifs ne sont pas nécessairement disponibles directement dans l’application, et des justificatifs peuvent être exigés. Avant toute demande, vérifiez les délais, les frais éventuels et les conséquences fiscales.


